О компании.
Novabev Group — российский вертикально-интегрированный производитель премиальных спиртных напитков, а также ведущий независимый импортер крепких спиртных напитков и вина с хорошо диверсифицированным премиальным портфелем импортных брендов.
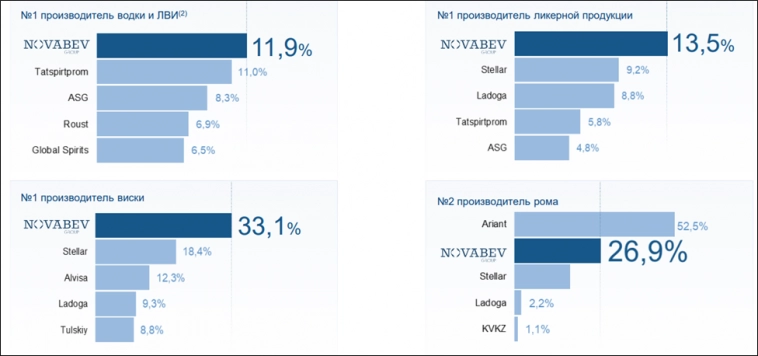
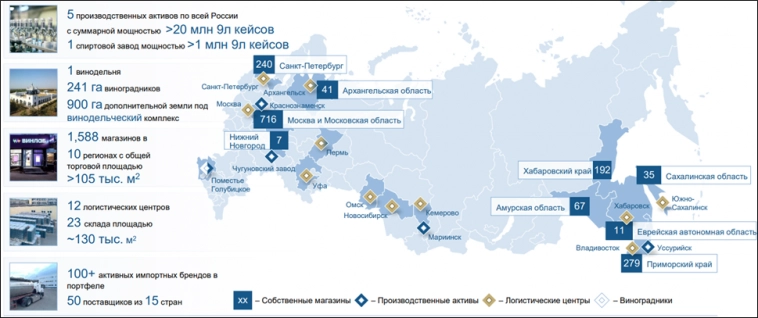
У компании сильный портфель брендов. В том числе бренды собственного производства, покрывающие все основные продуктовые категории, а также бренды от ведущих мировых производителей.
В 2022 году Новабев продала международные права на бренд Белуга за $75млн.
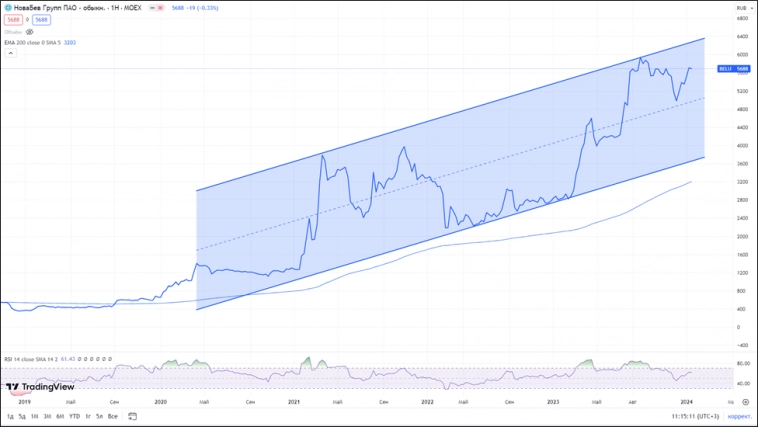
Текущая цена акций.
Операционные результаты.
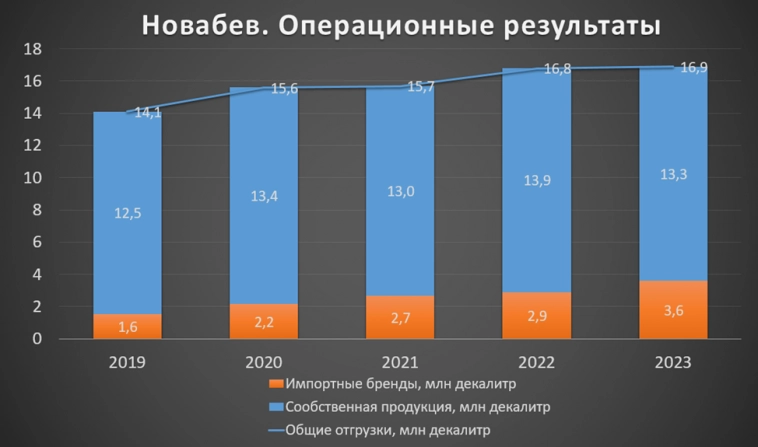
- Продажи собственной продукции 13,3 млн декалитров (-4% г/г), что по большей части обусловлено остановкой экспорта.
- Импортные марки 3,6 млн декалитров (+23% г/г), крепкие спиртные напитки показали +33%, а вино +16,8%.
- Суммарные отгрузки 16,9 млн декалитров (+1% г/г).
Финансовые результаты.
Прежде чем перейти к финансовому отчёту компании, напомню, что на нашем YouTube канале, в плей-листе «Обучение» есть соответствующие видео, где простыми словами рассказывается, как можно легко разбираться в финансовой отчётности.
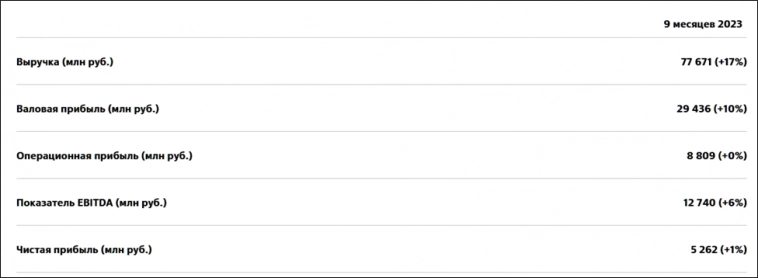
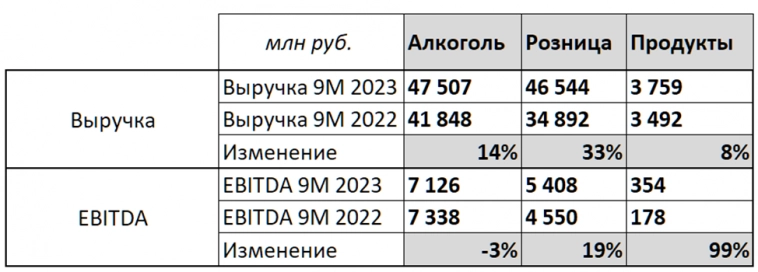
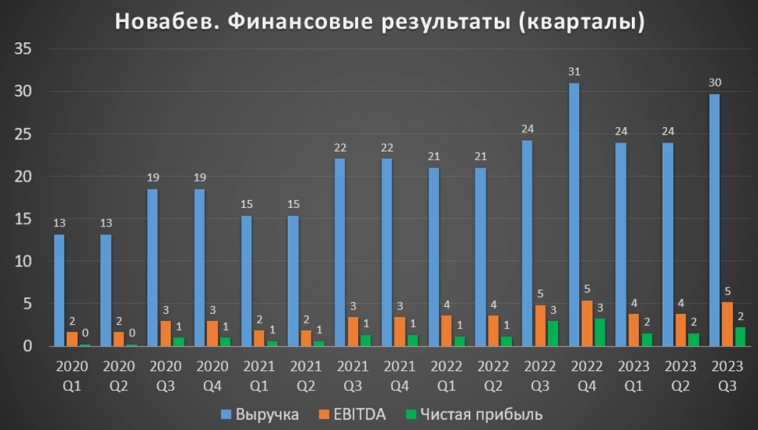
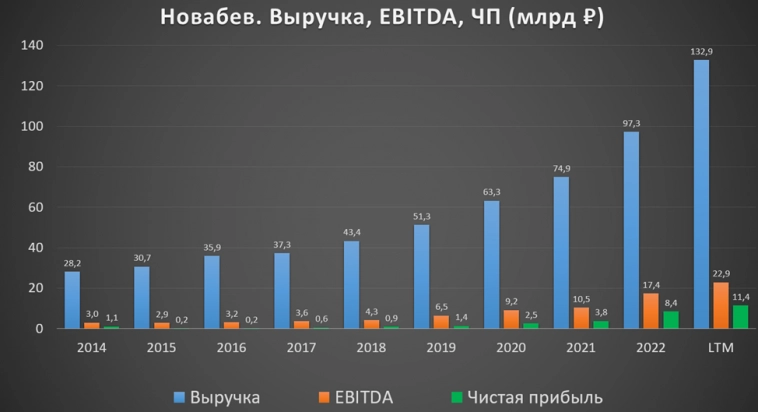
- Выручка 77,6 млрд (+17% г/г). Рост выручки обусловлен увеличением доли премиальной продукции и роста сети Винлаб.
- Операционная прибыль 8,8 млрд (+0% г/г). Несмотря на рост выручки, операционная прибыль без изменений.
- EBITDA 12,7 млрд (+6%).
- Чистая прибыль 5,6 млрд (+1% г/г).
Результаты превзошли уровни 2022 года, который был очень успешным за счет экстраординарных продаж в первом полугодии. Компания смогла компенсировать выпавшие доходы от экспорта суперпремиального бренда Beluga.
Баланс.
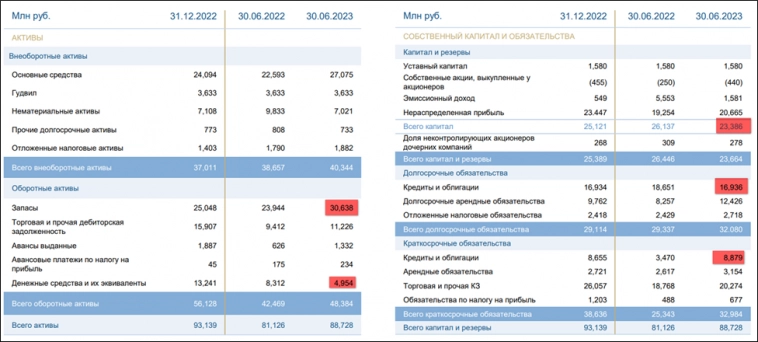
- Денежных средств 5 млрд (-40% г/г). Одна из причин снижения – это высокие дивиденды.
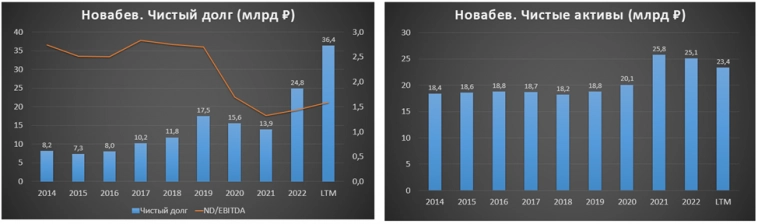
- Суммарные кредиты и займы 25,8 млрд (+16% г/г).
- Запасы 30,6 млрд (+27% г/г). Рост связан с увеличением объема импортных операций, а также сезонностью бизнеса.
- Чистые активы 23 млрд (-10% г/г). Из-за опережающего роста обязательств уменьшился капитал.
Денежные потоки.
Новабев не привела свежих данных по движению денежных средств, поэтому возьмём информацию из отчета за 1П 2023:
операционная деятельность -2 млрд. Т.е. за полгода у компании случился отток денег, хотя год назад был приток в размере 1 млрд. Основные причины — это рост запасов и уменьшение кредиторской задолженности больше, чем дебиторской.
инвестиционная деятельность -1,4 млрд. Это отражает развитие сети Винлаб.
финансовая деятельность -4,9 млрд. Здесь основная статья — это выплата дивидендов на 5,8 млрд. Еще отметим, что Новабев продала часть акций из своего казначейского пакета на сумму 1,8 млрд. Это негативный сигнал.
Из диаграммы видно, что из-за сезонности бизнеса операционный поток часто отрицательный в первых полугодиях.
В итоге, свободный денежный поток также отрицательный.
Дивиденды.
Согласно дивидендной политики, компания отправляет на дивиденды не менее 50% от чистой прибыли по МСФО. Целевая периодичность: по меньшей мере, два раза в год.
Но последние пару лет выплачивается уже намного больше. Например, за 2023 год было уже 2 выплаты суммарно 455₽ (около 8% к текущей цене), что составляет почти 100% от чистой прибыли с начала года без учета казначейского пакета акций.
Вполне вероятно, что будут ещё дополнительные выплаты за 4 квартал. Если компания решит отправить 100% ЧП на дивиденды, то можно рассчитывать еще ориентировочно на 270₽, т.е. итоговая доходность за 2023г. будет превышать 12%.
Но нужно понимать, что высокие дивиденды – это большая нагрузка для компании, учитывая необходимость развивать розничную сеть Винлаб. В итоге, получается, что дивиденды платятся за счет роста долга и продажи квазиказначейского пакета.
Риски и перспективы.
Основные риски:
снижение payout, т.е. выплаты на дивиденды до 50% от ЧП. В этом случае, дивиденды, а вместе с ними и котировки акций упадут.
Запуск онлайн торговли алкоголем – может снизить эффективность Винлаба.
Регуляторные риски, в частности, возможное повышение государством акциза на алкоголь надавит на прибыль.
Рост конкуренции.
Тренд на здоровый образ жизни постепенно может снизить спрос на продукцию.
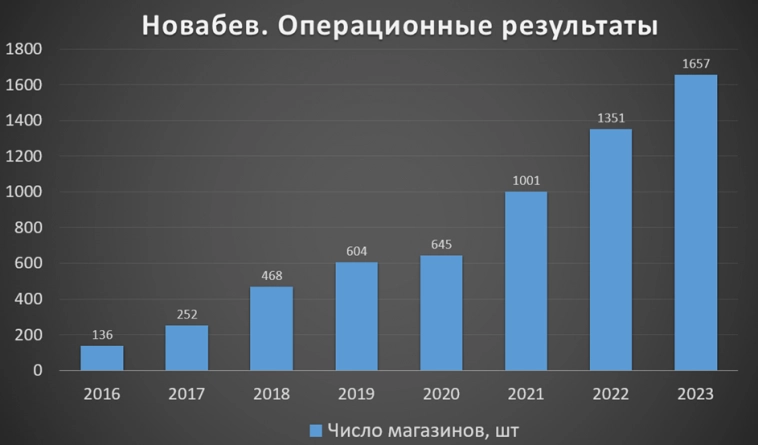
В качестве перспектив, — у компании действует стратегия развития до 2024 года. Согласно которой выручка должна достигнуть 130 млрд. Но т.к. текущая Выручка LTM = 133 млрд, очевидно, что цель уже выполнена. По количеству магазинов цель выполнена на 66%, а в конце 2024 года скорей всего будет близко к 2500 шт. Будем ждать обновления стратегии в этом году.
Мультипликаторы.
Новабев компания роста, поэтому мультипликаторы традиционно высокие. Но в данном случае, они выше своих средних исторических значений. В частности, так получается из-за того, что компания стала платить высокие дивиденды, которые приводят к росту долга.
Текущая цена акции = 5730 ₽
Капитализация = 91 млрд ₽
EV/EBITDA = 5,5
P/E = 10,7; P/S = 0,8; P/B = 3,9
Рентабельность по EBITDA = 17%; ROE = 36%; ROA = 10%
Выводы.
Novabev Group — это один из лидеров по производству алкоголя. Продуктовая линейка диверсифицирована. Продав международный бренд, компания сосредоточилась на Российском рынке.
Общая отгрузка продукции выросла только на 1% г/г, зато продолжается рост сети Винлаб.
Финансовые результаты по итогам 9М умеренно позитивные. Из-за сезонности бизнеса 3Q 23 оказался лучше кв/кв, но также по выручке и EBITDA лучше г/г. 4Q 23 должен быть рекордным.
Но в 1,5 раза вырос чистый долг. Правда, финансовое положение по-прежнему устойчивое.
Итоговый денежный поток сильно отрицательный из-за роста запасов, капитальных затрат и выплаты больших дивидендов. Новабев продала часть акций из своего казначейского пакета, что является негативным сигналом.
За 2022 год компания выплатила очень большие дивиденды. И похоже, что по итогам 2023 года, Новабев превысит этот уровень, даже несмотря на рост чистого долга.
Рост финансовых показателей должен продолжиться. В первую очередь за счёт развития розничной сети.
Среди рисков: снижение payout (до 50% от ЧП МСФО), регуляторные риски, конкуренция, падение спроса.
По мультипликаторам компания оценена дорого.
Акции выросли на 90% за 2023 год. И на данный момент переоценены. Справедливая цена находится на уровне 4500 ₽.
Мои сделки.
В 2023 году я продал акции Белуги и зафиксировал около 60% прибыли менее, чем за 3 месяца. Напомню, что о всех своих сделках пишу в нашем телеграм канале. После моей продажи акции сначала скорректировались на 10%, но потом выросли вместе с рынком на девальвации рубля и на высоких дивидендах. Задумаюсь о покупке, если акции упадут ниже 4500 ₽.
Не является индивидуальной инвестиционной рекомендацией.